Tendencias crediticias globales
Explore las perspectivas de datos crediticios y financieros globales. Entregando tendencias en riesgo crediticio, deuda, uso y morosidad de todo el mundo.
Principales tendencias y aspectos destacados
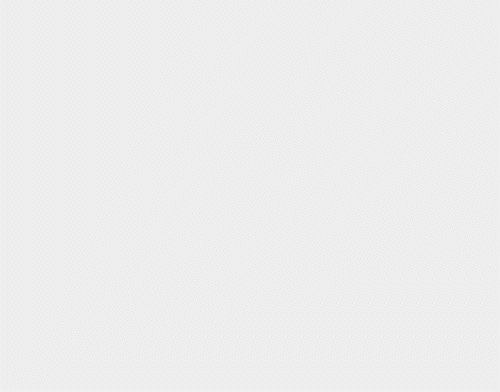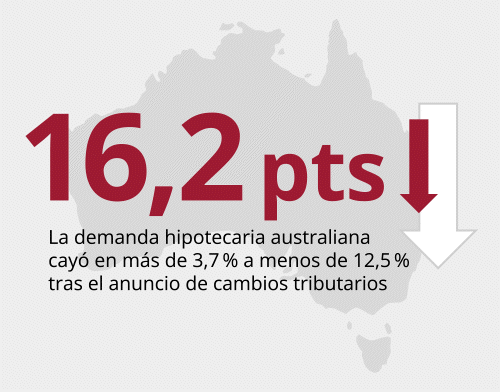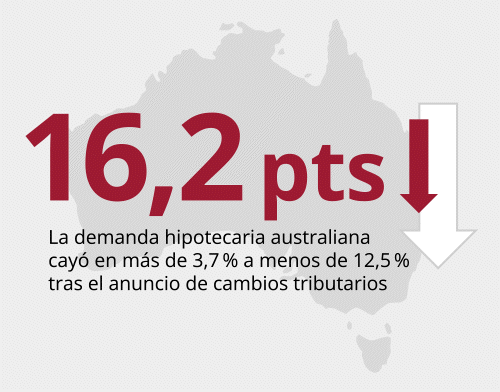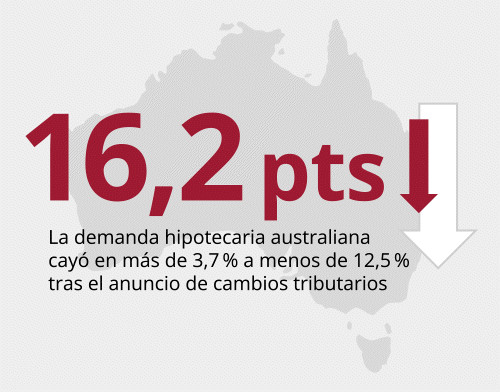
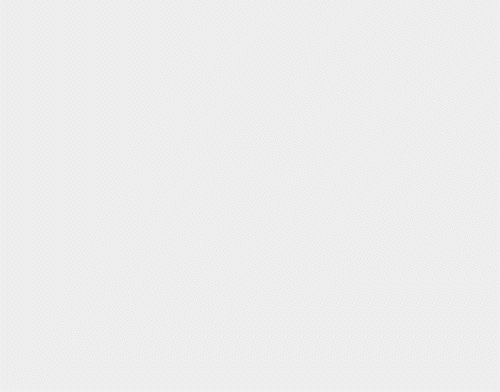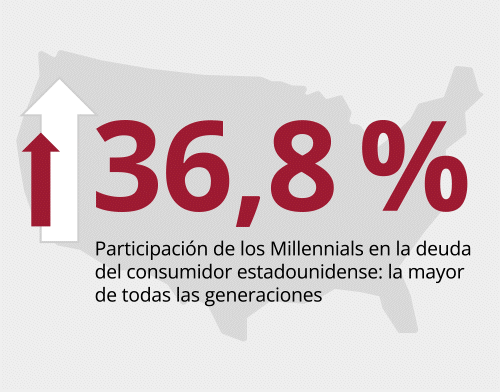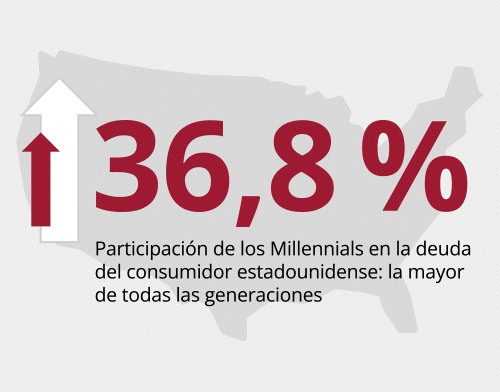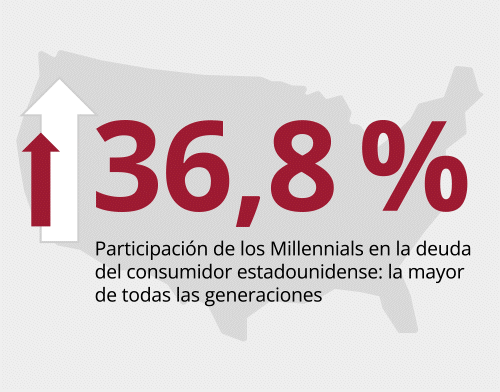
El informe de Tendencias Crediticias Globales del primer semestre de 2026 de Equifax muestra que la demanda hipotecaria australiana varió 16,2 puntos porcentuales tras la reforma tributaria de mayo de 2026, pasando de un crecimiento del 3,7 % a una contracción del 12,5 %. En el Reino Unido, el 29 % de los usuarios de Compras de pago diferido de entre 18 y 24 años no realizaron ningún otro pago de crédito tradicional en 2025, cuando dicho modelo entró bajo la regulación de la FCA. Los Millennials se convirtieron en la generación con mayor tenencia de deuda en Estados Unidos, alcanzando el 36,8 % de la deuda total del consumidor estadounidense en mayo de 2026.
 Deuda hipotecaria
 Estados Unidos: En el T1 del 2026, la deuda hipotecaria continuó la trayectoria ascendente del año anterior hasta USD 13,2 billones antes de caer 2,5 % interanual en el T2 del 2026.
Canadá: La deuda hipotecaria mantuvo un ascenso constante en el T2 del 2026, aumentando 1,04 % trimestre a trimestre y 3,96 % interanual.
Australia: La caída en las solicitudes de hipotecas aún no ha impactado el tamaño general de la cartera. El valor total de los límites de crédito hipotecario creció un 7,2 % interanual en el T2 del 2026.
Brazil: En el T2 del 2026, la expansión crediticia se mantuvo sólida, con el crédito total al consumidor y los préstamos a hogares creciendo entre 8,5 % y 9,2 % interanual. Las originaciones no hipotecarias (tarjetas de crédito, automotrices y préstamos personales) se dispararon 11,8 % interanual, continuando impulsando el crecimiento del mercado y representando la mayoría de la deuda total de los hogares.
España: En el S1 del 2026, la deuda pública de España alcanzó un máximo nominal récord de 1,76 billones de euros en junio, aunque el sólido crecimiento económico ayudó a reducir su relación deuda/PIB a aproximadamente el 101,5 %.
India: La deuda total de la cartera creció un 10 % en comparación con el año pasado.
 Deuda no hipotecaria
Estados Unidos: La deuda no hipotecaria de EE. UU. se mantuvo prácticamente estable durante el S1 del 2026, aumentando un 1,2 % del T1 del 2026 al T2 del 2026.
Canadá: Tras una caída en la deuda no hipotecaria en el T1 del 2026, los saldos experimentaron un repunte estacional en el segundo trimestre. La deuda no hipotecaria alcanzó los USD 712,2 mil millones en el T2 del 2026, marcando un salto del 4,8 % interanual y un aumento del 2,09 % respecto al T1 del 2026.
Reino Unido: La tendencia creciente a largo plazo en los saldos de tarjetas de crédito continuó en 2026, lo que demuestra la fuerte demanda y oferta en el mercado. La deuda total de tarjetas de crédito es ahora un 18,5 % superior a los niveles prepandémicos.
Argentina: Durante el S1 del 2026, los niveles de deuda aumentaron un 5,8 % frente al S2 del 2025 y un 22,8 % frente al S1 del 2025.
España: El perfil de deuda de España en el S1 del 2026 se caracteriza por un fuerte y continuo desapalancamiento del sector privado (tanto hogares como corporaciones), combinado con una deuda pública alta pero que se consolida gradualmente. El sólido crecimiento nominal del PIB y las tasas de interés más bajas han ayudado a mantener las cargas de deuda financiera muy por debajo de los promedios de la eurozona.
Deuda: Dinero prestado por los consumidores en un momento determinado. Se refiere al límite amortizado o al saldo pendiente según los datos recopilados de cada región, excepto España, que informa solo activos incumplidos porque la Oficina española administra solo datos negativos.
No hipotecarios: Incluye «Comprar ahora, pagar después», tarjetas de crédito, préstamos a plazos, préstamos personales y préstamos para automóviles. La disponibilidad y la cobertura variarán según la región.
 Norteamérica
 Norteamérica
 Canadá: La demanda de crédito al consumidor se debilitó en el primer semestre de 2026, con las consultas no hipotecarias cayendo por debajo de los niveles del S1 del 2025. La demanda automotriz se mantuvo débil en comparación con el S1 del 2025, cayendo un 9 %.
Esta contracción general destaca una reticencia generalizada entre los canadienses a financiar artículos de alto valor. Si bien los crecientes niveles de morosidad han comenzado a desacelerarse, focos aislados de tensión financiera continúan creciendo en algunas áreas.
 Sudamérica
 Sudamérica
Argentina: La demanda disminuyó durante el S1 del 2026, cayendo un 22,4 % frente al S2 del 2025 y un 36 % frente al S1 del 2025 (interanual).
Ecuador: La demanda de crédito mostró un crecimiento positivo durante 2026, respaldada por una fuerte demanda de capital de trabajo empresarial y préstamos personales.
Brasil: La demanda de crédito mostró un leve repunte estacional en el T2 del 2026, alcanzando 38,6 millones de solicitudes (más de 5,1 % trimestre a trimestre), mientras el Banco Central redujo la tasa Selic al 14,25 %. Los prestamistas se mantuvieron selectivos debido al alto endeudamiento de los hogares y a la estabilización de la morosidad general de más de 30 días en el 7,00 %.
 Europa
 Europa
España: La demanda interna se destacó como el principal motor de crecimiento para España en el S1 del 2026. El gasto privado resiliente, respaldado por una creación de empleo constante, aumentos de salarios reales y menores costos de endeudamiento, compensó eficazmente una demanda externa neta más débil.
 Oceanía y Asia
 Oceanía y Asia
Australia: La demanda hipotecaria y las consultas cayeron un 9 % interanual en el T2 del 2026, revirtiendo las tendencias de crecimiento previas. Esta caída sigue a las reformas tributarias anunciadas que abolen la mayoría de los beneficios de apalancamiento negativo y del impuesto sobre ganancias de capital para los inversionistas.
Nueva Zelanda: El crecimiento de las consultas hipotecarias impulsado por un mercado competitivo y la rotación de prestatarios se ha moderado en el S1 del 2026, pero los volúmenes permanecen elevados (más de 10,5 % frente al S1 del 2025). Los préstamos personales también tuvieron un crecimiento interanual del 4,9 %, mientras que las tarjetas de crédito cayeron un 2,6 %.
India: La demanda de préstamos con garantía en oro continuó aumentando, creciendo a un ritmo similar al del semestre anterior.
 Utilización de tarjetas
 Estados Unidos: La utilización de tarjetas de crédito en EE. UU. se mantuvo estable, apenas por encima del 20 %, al comienzo del año y durante el S1 del 2026.
Canadá: Tras un inicio de año lento en el uso de tarjetas de consumo, los saldos y la utilización de tarjetas de crédito crecieron en el segundo trimestre, respaldados por un aumento estacional del gasto del consumidor.
Argentina: La utilización de tarjetas de crédito se mantiene estable durante el S1 del 2026, en torno a una ratio del 25,4 %.
Ecuador: La utilización de tarjetas de crédito se mantiene estable, respaldada por una deuda y límites constantes.
India: Las tarjetas de crédito siguen disminuyendo, lo que resulta en menores adquisiciones y también en límites más bajos en las nuevas adquisiciones.
 Morosidad de tarjetas
Estados Unidos: La morosidad de más de 90 días de las tarjetas de crédito en EE. UU. se mantuvo estable al comienzo del año en 1,86 % antes de descender a 1,65 % en el T2 del 2026. La tasa del T2 fue marginalmente superior al período comparable del T2 del 2025 de 1,55 %.
Canadá: La tasa de morosidad general de más de 90 días ($) para tarjetas de crédito mejoró ligeramente al 4,19 % en el T2 del 2026, desde el 4,28 % del trimestre anterior, pero aún se mantuvo por encima de 2025, mostrando un aumento anual del 6,8 %.
Brasil: Las tasas de interés de las tarjetas de crédito, particularmente para el crédito rotativo, se mantuvieron en niveles extremadamente elevados durante el T2 del 2026. Según datos del Banco Central, las tasas promedio del crédito rotativo se mantuvieron por encima del 400 % anual, a pesar de la reducción inicial de la tasa Selic al 14,25 %. Junto con una tasa de utilización de límite del 44,50 %, estas condiciones continuaron limitando la capacidad de pago de los prestatarios, sosteniendo la presión sobre las finanzas de los hogares y manteniendo los niveles de morosidad bajo estrecha vigilancia.
Australia: Las tasas generales de morosidad de tarjetas se mantienen estables a pesar de entornos desafiantes. Si bien la tasa de morosidad de más de 90 días para tarjetas de crédito se mantuvo sin cambios, el valor total de los saldos morosos aumentó un 3,4 % interanual.
 Norteamérica
 Norteamérica
 Estados Unidos: Las morosidades hipotecarias subieron a 0,99 % en el T1 del 2026 antes de estabilizarse en 0,94 % en el T2 del 2026, ambas notablemente más altas en comparación con los períodos interanuales correspondientes (0,81 % en el T1 del 2025 y 0,72 % en el T2 del 2025). Las tasas de morosidad de préstamos a plazos comenzaron el año en 2,15 % antes de descender a 1,99 % en el T2 del 2026.
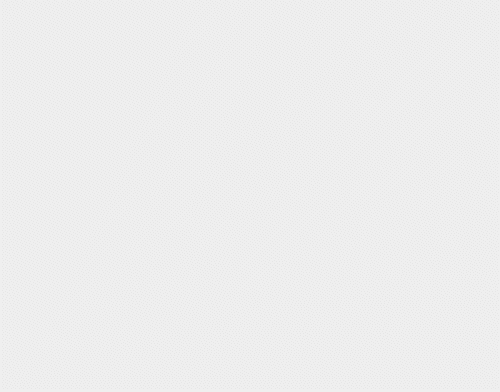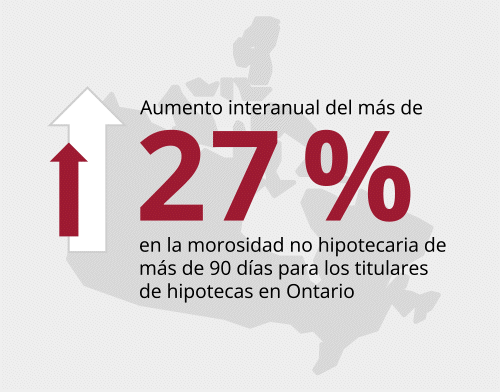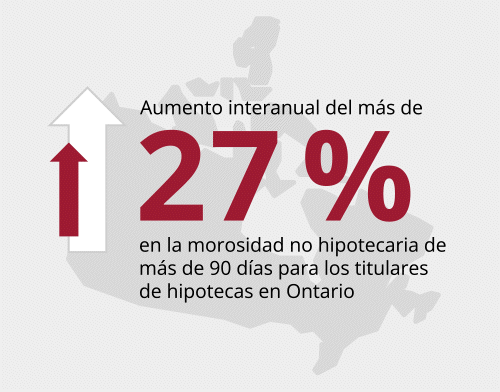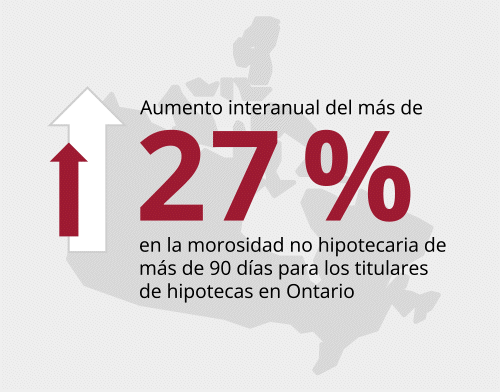
Canadá: Las tasas nacionales de morosidad no hipotecaria mostraron una mejora estacional respecto al trimestre anterior, pero se mantienen persistentemente elevadas interanualmente. Esta tensión financiera continua se siente ampliamente, con aproximadamente 1 de cada 21 canadienses omitiendo un pago de crédito durante el T2 del 2026.
 Sudamérica
 Sudamérica
Argentina: Las tasas de morosidad siguieron aumentando, llegando al 15 % en el T2 del 2026, casi duplicando la tasa del T2 del 2025.
Ecuador: La morosidad se mantuvo estable en general, mitigando los ingresos reales estancados con estrategias de cobranza y aprovisionamiento.
Brasil: Para el T2 del 2026, la morosidad general (más de 30) mostró signos de estabilización en el 7 %, disminuyendo ligeramente desde los picos del T1 del 2026 (7,28 %) mientras el Banco Central comenzó los recortes de la tasa Selic (hasta el 14,25 %). A pesar de un mercado laboral resiliente, el alto apalancamiento de los hogares y el uso del crédito continúan pesando sobre la capacidad de pago.
 Europa
 Europa
Reino Unido: Si bien las métricas crediticias se estabilizaron hacia finales de 2025, las tasas de morosidad en los mercados no garantizados han aumentado recientemente. Esta tendencia emergente destaca cómo las cargas de deuda acumuladas continúan estrangulando la liquidez de los hogares a pesar de la recuperación económica más amplia.
 Oceanía y Asia
 Oceanía y Asia
Australia: Si bien las tasas de morosidad de hipotecas y préstamos personales por cuentas se mantienen estables, el valor total de los saldos morosos de estas cuentas aumentó significativamente, incrementándose un 7,5 % y un 14,1 % respectivamente.
Nueva Zelanda: Las morosidades hipotecarias se mantuvieron ampliamente estables en 0,29 % durante el S1 del 2026. Mientras tanto, las morosidades no hipotecarias experimentaron distintos niveles de mejora, liderados por los préstamos para automóviles (menos de 26 pbs), los préstamos personales (menos de 5 pbs) y las tarjetas de crédito (menos de 2 pbs).
India: Las morosidades hipotecarias mejoraron en 18 pbs en el T2 del 2026 en comparación con el T2 del 2025.